無申告で税務調査の連絡が来たらどうする?正しい対応や実際の調査の流れも税理士がわかりやすく解説
・無申告の状態が続いており、どうしたらいいのかわからない
・無申告で税務調査の連絡が来たらどのように対応すればいいのか
など、もし無申告であることが税務署にバレて税務調査が行われたらどうなるのかと、不安に感じていませんか?
結論から言うと、無申告期間の税務調査では多額の追徴課税につながる可能性があるため、適切な対応が必要です。
当事務所にも、無申告の方からのご相談も多く寄せられます。
本記事では、無申告の状態で税務調査の連絡が来た場合の対応や、調査の流れを中心に解説します。
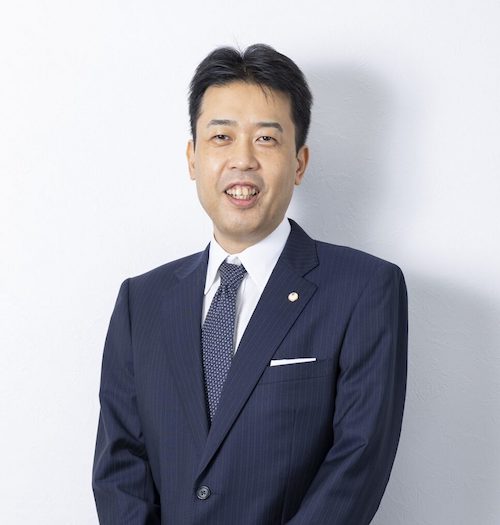 | <この記事の監修者> 吉本 貴幸(よしもと たかゆき) 税理士法人吉本事務所 代表社員 税理士・行政書士 大学卒業後、1998年に現在の税理士法人の前身である個人税理士事務所に入所。2021年10月より現職。法人、個人事業のクライアントや相続税、贈与税の申告に関わる一方、税理士法人関連会社の社会保険労務士事務所、行政書士事務所、保険代理店のマネージメントにも携わる。経営に関する総合的な知識のもと、税務申告のみならず、事業運営・起業・法人設立のアドバイスも得意とする。税理士法人関連7サイトの総編集長・監修者として、最新の税務情報発信に努めている。 |
無申告の個人に税務調査の連絡が来たときの対応
1.税務署からの電話の内容をメモに残す
通常であれば、税務調査は調査開始日の約3週間前に事前通知が行われます。
調査対象は申告内容や各種データから選定され、税務署は入念に調べて裏付けを固めてくるケースがほとんどのため、正直に無申告だったことを認めましょう。
電話で調査の目的や、対象となる税目や期間などが伝えられるため、できるだけ正確にメモへ残します。
▼税務調査の事前通知の内容(11項目)
| 1.調査を開始する日時 2.調査を行う場所 3.調査の目的 4.調査の対象となる税目 5.調査の対象となる期間 6.調査の対象となる帳簿書類その他の物件 7.その他調査の適正かつ円滑な実施に必要なものとして政令で定める事項 8.納税義務者の氏名及び住所または居所 9.調査を行う職員の氏名及び所属官署 10.法第74条の9第1項第1号または第2号に掲げる事項の変更に関する事項(納税義務者は1または2の事項に関して変更を求めることができること) 11.法第74条の9第4項の規定の趣旨(3~6以外の事項に非違が疑われる場合はその事項に関しても調査を行うこと) |
突然の連絡に動揺してしまうかもしれませんが、その場で調査日を決めず、まずは冷静に「確認してから折り返します」と伝えてください。
調査官とのやり取りでは、わからないことを推測で回答したり判断したりしないように注意しましょう。
また、過去の資料が残っていない場合でも「ありません」と即答せず「確認して後日回答します」と伝え、先に税理士と内容を整理することをおすすめします。
もし推計課税の対象になってしまうと、実際よりも税額が大きく増えてしまう可能性があるためです。
推計課税=課税の根拠となる資料が不足している場合に、税務署が売上や所得を推定して課税すること。
2.調査日を決める前に税理士へ連絡する
次に、税務調査の対応(立ち会い)を単発で依頼できる税理士を探す必要があります。
税理士全員が税務調査に詳しいとは限らないため、税務調査の立ち会った経験が豊富な税理士に相談することが大切です。
なお、当事務所では、急な税務調査にもできる限り対応するようにしていますが、関与していない納税者の調査の立ち会いを積極的に受任されない税理士もいます。
依頼先を決めたら、納税者、税理士、調査官の3者でスケジュールを調整し、調査日を確定させてください。
3.税理士と対応方針や対策を入念に打ち合わせする
メモに残した事前通知の内容を税理士に共有し、具体的な対応方針や対策を相談します。
以後の税務署との連絡は税理士に任せることもできるため、心理的な負担も軽減できるでしょう。
調査当日までの詳しい流れは次章で解説します。
無申告期間の税務調査の流れ
無申告期間の税務調査はハードルが高く、多額の追徴課税につながる可能性があります。
一般的には以下の流れで調査が進むため、適切に対応しましょう。
1.調査の事前準備
無申告の場合の遡る期間は原則5年ですが、消費税納税義務の論点や隠蔽や仮装があると7年に延長されます。
繰り返しになりますが、税務署から調査の連絡が来たら、できるだけ税務調査に慣れた、調査に強い税理士を探してください。
無申告の場合は帳簿がないことがほとんどのため、通帳、請求書、領収書から売上と経費を再現する作業も、税理士と早めに進めることが大切です。
また、想定されるケースごとに調査当日の対応を税理士に確認しておくとよいでしょう。
2.税務調査当日
調査当日は、打ち合わせの通りに対応しましょう。
資料を隠したり事実と異なる説明をしたりすることは絶対に避けてください。
重加算税の対象になり、調査期間も7年に延びる恐れがあります。
わからないことは、その場で無理に答えず「確認して後日回答します」と伝えれば問題ありません。
調査の前は眠れなくなるというお声も聞きますが、調査をターニングポイントとして、事業がよりよい方向に向かうと信じて臨みましょう。
3.期限後申告
無申告の場合は、税額も大きくなりがちです。
税務署に納める国税のほか、遅れて住民税や事業税、国民健康保険料の追徴が来る可能性があります。
税理士がこのような負担をまとめて計算してくれる場合があるため、相談してみましょう。
また、国税は延滞税がかかりますが、分割での納付について税務署の徴収担当が相談に応じてくれます。
税務調査は無申告の個人にも積極的に行われている
前提として、無申告にもかかわらず税務調査が来ない理由は、税務署に無申告であることがバレていないからではなく、まだ調査対象に選ばれていないだけです。
無申告の場合は、いずれ税務調査の対象となる可能性が高いと言えます。
無申告者を見逃してしまうと、適正に申告している納税者との公平性を損なうため、税務署も積極的に調査を行い厳格に対応しているためです。
申告している人よりも厳しく見られ、隠蔽・仮装がある場合は重加算税の対象にもなります。
無申告者に対する追徴税額は過去最高
国税庁が令和7年12月に公表した資料を参考に、令和6事務年度の無申告者に対する調査状況をまとめました。
▼所得税
| 実地調査件数 | 4,812件 |
| 1件当たりの 申告漏れ所得金額 | 2,992万円 |
| 1件当たりの 追徴税額 | 524万円 |
▼消費税
| 実地調査件数 | 5,575件 |
| 1件当たりの 追徴税額 | 296万円 |
無申告者に対する追徴税額は、所得税・消費税ともに過去最高となり、税務署も重点的に調べていると言えます。
税務署に無申告であることがバレる理由
税務署に無申告であることがバレる確率や、無申告者に対して税務調査が行われる確率は、公表されておらず、正確なデータはわかりません。
ただし、無申告者に対する調査状況や税務行政の現状を踏まえると「これまで税務調査は来ていないからこれからも大丈夫」とは言えないでしょう。
ここからは、税務署に無申告であることがバレる理由を解説します。
国税総合管理システム(KSK)
国税総合管理システム(KSK)とは、全国の国税局と税務署を専用のネットワークで結び、税務情報を一元的に管理するコンピュータシステムのことです。
KSKには過去の申告や納税情報、外部から提出される法定調書、登記情報など、膨大なデータが蓄積されています。
無申告だからといって税務署が何も知らないわけではありません。
また、令和8年9月24日にKSKの次世代版である「KSK2」が本格稼働しました。
旧KSKでは税目ごとに縦割りでデータが蓄積されていましたが、KSK2では共通のデータベースにまとまります。
税目をまたいで照合しやすくなり、租税回避行為も把握されやすくなると考えられます。
KSK2にはAIによる分析機能も組み込まれ、インターネットなどから取り込んだ外部情報もAIが分析できるようになりました。
税務署が情報を把握し、照らし合わせる力は確実に向上していることから、調査対象の選定はより精度が高まっていくでしょう。
取引先への税務調査(反面調査)
反面調査とは、税務署が納税者の申告内容や取引の実態を確認するために、取引先などの第三者に対して行う調査のことです。
たとえば、取引先へ税務調査が行われたことで、領収書や請求書などから取引が把握され、事実確認のために自身へ反面調査が行われるとします。
反面調査を行うために税務署が詳しく調べたところ、自身が無申告であることが明らかになるというケースもあります。
最近は、私どもの実務でも、特に取引先への反面調査に関わる場面が増えている実感があります。
情報収集と突合能力が向上しているのかもしれません。
インターネット・SNSの情報
国税当局は、SNSなどインターネット上で公開された情報も収集していると言われています。
たとえば、納税者のSNSでの発信内容と、申告状況との間に不自然な点があれば、関心を持たれる可能性があります。
また、シェアリングビジネス・サービス、ネット広告(アフィリエイト等)、デジタルコンテンツ、ネット通販、ネットオークションなどの新たな分野の事業は、適切に申告されていないケースも多く、情報収集や分析が積極的に行われています。
第三者からの情報提供
税務署に匿名で情報が寄せられる場合があり、第三者から情報が流出し、税務調査へ発展するケースもあります。
たとえば、元取引先や元従業員などから、売上の除外や所得の申告漏れを疑う情報が寄せられたとすると、調査対象を選定する手がかりになり得えます。
必ずしも税務調査が行われるわけではありませんが、提供された情報に信ぴょう性があり、不自然な点が確認された場合は、税務調査の対象となる可能性があります。
無申告で税務調査が来るとどうなる?
無申告の状態で税務調査が行われると、所得税や消費税などの本来であれば納税が必要だった本税と、無申告加算税、延滞税が原則としてかかることになります。
ただし、税務調査の通知を受けてから実地調査が行われるまでの間に、申告書を作成・提出(事前自主申告)すると、無申告加算税の税率が軽減されます。
| 名称 | 概要 | 課税割合 |
| 過少申告加算税 | 申告内容が本来の税額よりも少なかった場合に課される税金 | 5~10% |
| 無申告加算税 | 申告が必要にもかかわらず無申告だった場合に課される税金 | 15~30% |
| 重加算税 | 意図的に仮装隠蔽を行なっていた場合に課される税金 | 35~40% |
| 延滞税 | 申告期限内に正しく申告・納付しなかった場合に課される税金 | 年により変動 |
無申告の期間が長いほど延滞税の負担が増え、仮装・隠蔽がある場合は重加算税の対象にもなり、大幅に税額が増えてしまう可能性があります。
無申告のままで放置するとどうなる?
無申告のままで放置すると、税務調査が行われるリスクを高めてしまうでしょう。
先述の通り加算税や延滞税の負担も増えるだけでなく、調査対象期間が最大7年(通常は過去3年分、無申告の場合は過去5年分)まで延長される場合もあり、追徴税額や重加算税のリスクも増えてしまいます。
もしまだ税務調査の連絡が来ていないなら、調査通知前の自主申告として無申告加算税が5%まで軽減できます。
無申告加算税は原則15~30%の税率で課税されるため、自主的な申告が結果として税額を抑えることにつながります。
無申告の不安を解消するためのアドバイス
まずは税理士に相談する
無申告の状態が続くと、税務調査の連絡が来るのではないかと不安になるかもしれません。
1人で抱え込んだり自己判断で放置したりせず、まずは専門家である税理士に相談することをおすすめします。
申告が必要な期間や所得の状況、無申告だった理由などにより、適切な対応は異なります。
過去の売上や経費を整理し、納税額や加算税、延滞税が生じる可能性も含めて、現実的かつ最も負担の少ない対応を一緒に検討しましょう。
また、専門家に相談するだけで心理的な負担も軽減できるため、無料相談を活用してみてもよいでしょう。
\税務調査の初回相談・お見積もり無料/
公式サイトはこちらから
無料ご相談フォームへのお問い合わせはこちらから
期限後申告の準備を進める
税理士に相談した後は、税理士と一緒に期限後申告の準備を進める流れになります。
帳簿がなくても、通帳・請求書・領収書などの資料から売上と経費を再現できます。
税務調査の連絡が来る前に期限後申告をすることで、無申告加算税が軽減されるため、納税資金の確保も含め、早めの対応が大切です。
今後の申告体制を整える
無申告の状態を解消するだけでなく、今後も適切に申告できる体制を整える必要があります。
自分で会計処理や申告書の作成を行うことが難しい場合は、税理士に継続的なサポートを依頼する方法も選択肢の一つです。
余計な税金を支払わないためには、申告しないことではなく、問題を指摘されにくい適正な申告を継続することが1番重要です。
過去に無申告の実態があると、一定の期間は税務署の関心が継続する場合があります。
よって普段から信頼できる税理士に相談し、帳簿や領収書など資料を整理するなど、もし税務調査が行われることになったとしても、落ち着いて対応できる体制を整えておくことが望ましいでしょう。
税務調査の対応・立ち会いのご相談は税理士法人吉本事務所へ
京都で税務調査に強い税理士をお探しなら、税理士法人吉本事務所へご相談ください。
個人様から法人様まで、所得税、法人税、消費税、相続税など、幅広い税務調査に対応いたします。
自己申告をされていた方や無申告の方のご依頼もお受けしており、業界歴25年以上の税理士が税務署とのやり取りから当日の立ち会いや修正申告まですべてお任せいただけます。
なお、税理士費用を考慮すると立ち会いが不要なケースもあるため、ご相談時には費用対効果を丁寧にご説明させていただきます。
費用面に不安がある方も、どうぞご安心ください。
税務調査のご相談は初回無料です。
お困りの方はまず当事務所までお気軽にご相談ください。
\令和8年4月から現在(10月)までに13件の税務調査立ち会いを受任/
公式サイトはこちらから
無料ご相談フォームへのお問い合わせはこちらから
まとめ
無申告の状態で税務調査の連絡が来ても慌てず、落ち着いて対応することが大切です。
何気ない発言や受け答えが不利な状況を招いてしまう恐れがあるため、
・わからないことを推測で回答したり判断したりしない
・聞かれていないことを自ら話したり必要以上に説明したりしない
を意識して、調査日を決める前に税理士へ相談しましょう。
また、税務調査の連絡が来る前であれば、最も負担の少ない対応を検討することができます。
まずは私たち税理士に現状をお聞かせください。