税務調査は個人も対象。選ばれやすい個人事業主・個人の特徴や対応・対策も税理士がわかりやすく解説
税務調査は個人事業主や個人も対象で、一般的にはあらかじめ調査日時を決めたうえで行われます。
対象者は一律の基準で選ばれるわけではありませんが、無申告者など税務署が積極的に調査を行う方針を示しているケースもあります。
本記事では、税務調査の対象になりやすい個人事業主・個人の特徴をはじめ、実際の調査の流れや対策を中心に解説します。
税務調査への不安を感じている方や、すでに税務調査の連絡を受けた方も、本記事を参考に適切な対応や今後の対策にお役立てください。
 | <この記事の監修者> 吉本 貴幸(よしもと たかゆき) 税理士法人吉本事務所 代表社員 税理士・行政書士 大学卒業後、1998年に現在の税理士法人の前身である個人税理士事務所に入所。2021年10月より現職。法人、個人事業のクライアントや相続税、贈与税の申告に関わる一方、税理士法人関連会社の社会保険労務士事務所、行政書士事務所、保険代理店のマネージメントにも携わる。経営に関する総合的な知識のもと、税務申告のみならず、事業運営・起業・法人設立のアドバイスも得意とする。税理士法人関連7サイトの総編集長・監修者として、最新の税務情報発信に努めている。 |
税務調査は個人も対象になる
税務調査とは、申告内容が正しいかどうかを確認するために行う調査のことです。
法人だけでなく、個人事業主や個人も調査の対象になります。
税務調査には「任意調査」と「強制調査」の2種類があり、通常の税務調査は任意調査に該当します。
任意調査はあらかじめ調査日時を決めたうえで行われますが、任意とはいえ調査を拒否すると罰則が科されるため、厳密には断れず、調査に協力する必要があります。
なお、税務調査の連絡が来たからといって必ずしも申告内容に誤りがあるとは限りません。
調査の目的はあくまで確認であり、正しく申告されている場合は過度に怖がる必要はありません。
個人に税務調査が行われる確率
国税庁が令和7年12月に公表した資料によると、令和5事務年度分の個人に対する実地調査の割合(実調率)の割合は0.7%です。
単純に計算すると、年間で100人に1人未満の割合で実地調査が行われたことになります。
また、令和6事務年度の所得税と消費税の調査状況を以下にまとめました。
▼所得税
| 実地調査件数 | 46,896件 |
| 実地調査による 追徴税額 (1件あたり) | 241万円 |
▼消費税
| 実地調査件数 | 27,928件 |
| 実地調査による 追徴税額 (1件あたり) | 127万円 |
なお、無申告者に対する追徴税額は、所得税が1件あたり524万円、消費税が1件あたり296万円で、所得税・消費税ともに過去最高となりました。
個人の税務調査はいくらから?
個人の所得や売上がいくら以上で、税務調査の対象になるという明確な基準はありません。
税務調査の選定基準は公表されていませんが、調査対象は申告内容や各種データから選定されます。
税務署も人員や予算が限られているため、申告漏れの可能性が高い人や、高額かつ悪質な不正が見込まれる人など、調査の必要性が高い事案に絞って調査を行う傾向にあります。
また、近年は調査対象の選定にAIなどを活用し、入念に調べて裏付けを固めてくるケースがほとんどです。
国税庁の新システム「KSK2」による税務調査への影響
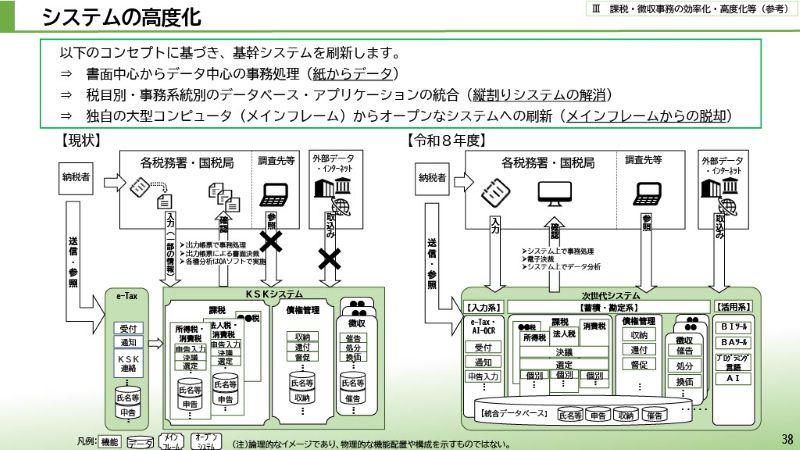
引用:国税庁
KSK2は、令和8年9月24日に本格稼働した国税庁の新しい基幹システムです。
KSKとは、全国の国税局と税務署を専用のネットワークで結び、税務情報を一元的に管理するコンピュータシステムのことで、KSK2はKSKの次世代版として運用が開始されました。
約25年ぶりの刷新で、AIによる分析機能も組み込まれています。
無申告の方や申告内容に不安を感じている方も「税務署にはわからないだろう」と考えがちですが、KSK2の稼働によって税務署が情報を把握し、照らし合わせる力は確実に向上しています。
税務調査への影響として、私は大きく以下の4点に注目しています。
1.調査の現場で情報を確認できるようになった
従来も調査官がラップトップを持参することもありましたが、旧KSKでは細部の情報を確認するために税務署へ電話したり戻って確認したりする必要がありました。
KSK2では、より多くの税務署のデータを調査の現場からラップトップでリアルタイムに確認できます。
2.税目の縦割りがなくなった
これまで法人税・所得税・消費税・相続税などは、税目ごとに縦割りでデータが蓄積されていましたが、KSK2ではこれが共通のデータベースにまとまります。
たとえば、同族会社では会社の法人税・消費税、社長やご家族の所得税、相続税・贈与税と、4つ以上の税目が関係することも珍しくありません。
今後は、会社と社長、ご家族の間のお金の流れを、税目をまたいで照合しやすくなり、租税回避行為も把握されやすくなると考えられます。
同族会社の調査では「所轄の税務署が異なるご家族の役員の課税関係や、贈与税の論点までを、調査官がその場でラップトップから確認する」というような場面を目にする日も、そう遠くないかもしれません。
3.AIによる調査対象の選定がさらに進む
国税庁はすでに、AIを使って申告漏れの可能性が高い納税者を絞り込み、調査対象を選んでいます。
KSK2では、税目をまたいで一元化されたデータに加え、インターネットなどから取り込んだ外部情報もAIが分析できるようになります。
よって調査対象の選定は、より精度が高まっていくでしょう。
また、国税当局はSNSなどインターネット上の公開情報も収集していると言われています。
納税者が発信するSNSはもちろん、税理士自身が発信するSNSも収集の対象となっているという話も聞かれます。
4.反面調査への影響
最近は、私どもの実務でも、特に取引先への反面調査に関わる場面が増えている実感があります。
情報収集と突合能力が向上しているのかもしれません。
もし気になることがあれば、調査の連絡が来る前に、できるだけ早く税理士へ相談することをおすすめします。
\税務調査の初回相談・お見積もり無料/
公式サイトはこちらから
無料ご相談フォームへのお問い合わせはこちらから
税務調査の対象になりやすい個人事業主・個人の特徴
税務調査の対象者は一律の基準で選ばれるわけではないものの、以下に該当するケースでは調査の対象になる可能性があります。
無申告の個人事業主・個人
確定申告が必要にもかかわらず、していない個人事業主・個人は、税務調査の対象になる可能性が高いと言えます。
適正に申告している納税者との公平性を損なうことから、税務署も積極的に調査を行い厳格に対応する方針を示しています。
また、隠蔽・仮装がある場合は重加算税の対象になります。
先述の通り無申告者に対する追徴税額は、所得税・消費税ともに過去最高であることからも、税務署は重点的に調べているとも考えられます。
無申告の税務調査について詳しく知りたい方は、以下の記事もご参照ください。
無申告で税務調査の連絡が来た場合の対応や調査の流れを税理士が解説
売上が1,000万円弱の個人事業主
前提として、売上が1,000万円弱だからといって税務調査の対象になるわけではありません。
個人事業主は2年前の売上が1,000万円を超える場合に、消費税を納める義務が生じます。
よって、申告内容に不自然な点があり、意図的に消費税の納税義務を逃れようと操作しているのではないかと税務署に疑われると、税務調査の対象になる可能性があると言えます。
申告漏れが多い業種に該当する個人事業主
国税庁は、事業所得を有する個人の1件当たりの申告漏れ所得金額が高額な上位10業種を公表しています。
| 1位:キャバクラ 2位:眼科医 3位:ホステス・ホスト 4位:経営コンサルタント 5位:太陽光発電 6位:バー 7位:コンテンツ配信 8位:ブリーダー 9位:スナック 10位:システムエンジニア |
上位に該当することだけで税務調査の対象にはなりませんが、先述の通り税務署も人員や予算が限られています。
よって、申告内容に不自然な点があれば重点的に調べられ、税務調査の対象になる可能性があると言えます。
売上や経費の計上に不自然な点がある個人事業主
・売上の計上漏れがある
・意図的に売上を除外している
・売上に対して多額の経費を計上している
・赤字の状態が長期的かつ不自然に続いている
など、意図的な不正や申告漏れが疑われると、税務調査の対象になる可能性があると言えます。
正しく申告しており、調査官に根拠を示して説明できる場合は問題ありませんが、修正の指摘があれば誤りの内容や対象年数により追加の納税額が大きくなるケースや、隠蔽・仮装があれば重加算税の対象になるケースもあります。
現金取引が多い個人事業主
建設業、飲食業、美容業などをはじめとする現金取引が多い業種で、申告内容に不自然な点があると、税務調査の対象になる可能性があると言えます。
現金での取引では入出金の記録が残らず、売上を除外したり架空の経費を計上したりなど不正のリスクがあるため、重点的に調べられる場合があります。
現金商売そのものが問題ではありません。
事業規模が拡大し売上も大きく増加している個人事業主
売上や利益の推移に不自然な点がある場合や、高額な申告漏れが見込まれる場合は、税務調査の対象になる可能性があると言えます。
開業から数年が経ち、事業の成長に伴い売上が大きく増加すると、消費税の納税義務が生じたり取引や経費が増えて税務処理が複雑化したりなど、申告内容に漏れや誤りが生じることがあります。
正確に申告していれば問題ありませんが、事業規模が拡大すると税務調査の対象となる確率が上がると言えます。
所得や資産が特に多い個人(富裕層)
継続して発生する所得が特に高額な個人や、有価証券や不動産など資産を大量に所有している個人などの富裕層は、税務調査の対象になる可能性があると言えます。
近年は資産運用の多様化や国際化が進み、海外投資を行う個人も増えていることから、税務署も積極的に調査を行い適正に対応しています。
国税庁の資料では、富裕層に対する調査件数は前年度より増加しています。
▼富裕層に対する調査件数
| 令和5事務年度 | 2,407件 |
| 令和6事務年度 | 2,427件 |
1件当たりの追徴税額は855万円、特に海外投資を行う富裕層は1件当たり1,595万円と金額も高額です。
海外投資を行う個人
富裕層に限らず、海外投資を行う個人や、海外資産を保有する個人も税務調査の対象になる可能性があると言えます。
税務署では資産運用の国際化に対応するため、国外送金等調書や国際的な仕組み(租税条約等に基づく情報交換制度やCRS情報)を活用し、積極的に情報収集が行われています。
国税庁の資料でも、海外投資を行う個人に対する調査件数は前年度より増加しており、また1件当たりの追徴税額は866万円に上ります。
▼海外投資を行う個人に対する調査件数
| 令和5事務年度 | 2,584件 |
| 令和6事務年度 | 2,666件 |
インターネット取引を行う個人
インターネット上でシェアリングエコノミーなど新たな分野の事業を行う個人や、暗号資産(仮想通貨)の取引を行う個人も、税務調査の対象になる可能性があると言えます。
新たな分野の事業とは、シェアリングビジネス・サービスのほか、ネット広告(アフィリエイト等)、デジタルコンテンツ、ネット通販、ネットオークションなども含み、適切に申告が行われていないケースが多いためです。
給与収入以外に収入があるにもかかわらず、無申告の場合も多く、税務署では積極的に情報収集が行われています。
近年の事例では、電子機器の転売により給与収入以外の収入を得ていた個人が申告しておらず、また売上に関する書類を破棄していた(隠蔽行為に該当した)こともあり、重加算税を含め追徴税額は約2,700万円(所得税のみ)となりました。
また、暗号資産の取引では、専門知識がなければ申告漏れや計算誤りのリスクがあり、調査件数は前年度より増加しています。
▼暗号資産の取引を行う個人に対する調査件数
| 令和5事務年度 | 535件 |
| 令和6事務年度 | 613件 |
個人の税務調査で税務署はどこまで調べる?
基本的には、売上や経費の根拠となる取引全般が対象です。
税務署の調査権限は、国税通則法で「帳簿書類その他の物件」と定められており、対象となるものに限定はありません。
たとえば、以下のようなものが挙げられます。
| ・帳簿書類 ・金庫 ・通帳 ・領収書や請求書、レシート ・給与台帳など従業員に関する資料 ・レジや売上伝票・予約台帳 ・棚卸在庫表 ・賃貸契約書や売買契約書 ・倉庫(倉庫が調査の現場に近ければ、中を確認されることもよくあります) ・事業用の車両 ・在庫 ・家族名義の銀行口座や保険契約 ・趣味にかかる支出 ・その他の定期的な支払い ・手帳 ・カレンダー ・名刺 ・メール ・LINE ・クラウド会計 ・ネットバンキング ・取引先・金融機関・決済代行会社の記録(反面調査) |
調査官が必要と判断すれば、納税者のパソコン・スマホやアプリの中身を確認される場面も多々あります。
また、会計ソフトや請求書のデータなどは、税務署員が持ち帰る可能性が高いです。
これは「留置き」という手続きで、納税者の同意を得て行われます。
なお、自宅の机や金庫を開けるときは、本人の承諾を得て行うのが原則です。
ただし、実際の調査では本人の手元にあるものよりも、銀行や取引先から集めた資料で売上を推計されるケースのほうが影響は大きいと感じます。
税務調査の連絡から調査当日までの流れ
1.税務調査の連絡
税務署から納税者本人へ、電話で調査がある旨の連絡があります。
なお、顧問税理士がいる場合は、税務署から税理士事務所へ調査の連絡が入ります。
相続税の調査がある場合は、通常申告書の提出後1年後が多いですが、それより早い場合も遅い場合もあります。
2.調査日程の調整
調査の日程は税務署の調査官と調整するため、税理士に税務調査の対応を依頼する場合は、調査日を決める前に税理士へ相談しましょう。
調査の日程や場所は、納税者の業務やプライベートの状況などをある程度は考慮してもらえます。
3.調査の事前準備
調査の日程が決まれば、当日までに調査対象期間の帳簿や領収書などの税務申告に関する資料を用意します。
個人事業主や法人の調査対象期間は、通常過去3年分です。
税理士に対応を依頼している場合は、過年度の税務処理の再確認等の打ち合わせをして調査に向けて備えます。
不安なことや疑問があれば、事前に担当の税理士へ相談しておきましょう。
4.税務調査当日
通常であれば、調査は1~2日間、10時から昼休憩を含めて16時前後まで行われます。
調査官から修正の指摘があれば、修正申告書を提出し追加の税金や延滞税、加算税を納付します。
指摘のみの場合や指摘もない申告是認で調査が終わる場合もある一方で、最終的な決定に数週間程度の時間がかかる場合もあります。
調査官には誠実な対応を心がけ、不信感を与えないように注意しましょう。
税務調査で余計な税金を支払わないための対策
税務調査で調査官から修正の指摘があれば、追加の税金や延滞税、加算税の支払いが生じます。
本来よりも納税額が大きくなる前に、以下の対策を普段から行うことが大切です。
適正な申告を継続する
当然ではありますが、税務署に問題を指摘されにくい適正な申告を継続することが1番重要です。
税務調査が行われると、税金だけでなく調査の対応(立ち会い)や修正申告書の作成が必要なケースでは税理士費用も発生することになり、結果として多額の費用がかかる可能性があります。
また、税務調査では過去の申告内容を確認されるため、普段から信頼できる税理士に依頼しておくことで、たとえ税務調査が行われても無事に終えられるでしょう。
帳簿や領収書など資料を整理する
税務調査では、帳簿や請求書、領収書、契約書、通帳など、申告内容の根拠となる資料が確認されます。
たとえば、正当な経費でも領収書がなく、支払いの事実や事業との関連性を示せなければ、経費として認められず、追加の税金が発生する場合もあります。
特に、個人事業主はプライベートと事業の支出が混在しやすいため、明確に分けて管理し、必要に応じてすぐ提出できるよう資料も整理しておきましょう。
できるだけ早く税理士に相談する
税務調査の連絡が来た、または過去の申告内容に不安を感じている場合は、できるだけ早く税理士に相談することをおすすめします。
税務調査への税理士の立ち会いは法律で義務付けられているわけではありませんが、税理士に任せたほうが追徴課税のリスクを抑えられるためです。
また、無申告の状態が続いている場合は、税務調査の連絡が来る前に期限後申告をすると、無申告加算税を軽減できます。
税務上の問題は時間が経てば対応が複雑化する場合があるため、まずは現状を信頼できる税理士に相談してみることが大切です。
税務調査の対応(立ち会い)を税理士に任せたほうがよいケース
すでに税務署から税務調査の連絡が来ており、以下のケースに該当する方は税務調査の対応を税理士に任せることをおすすめします。
| ・売上の計上漏れがあるかもしれない ・意図的に売上を申告から除外したことがある ・事業所得があり売上や経費について確認すべき事項が多い ・消費税を申告・納付する必要があるのにしていない可能性がある ・暗号資産(仮想通貨)の取引について申告漏れや計算誤りが心配 ・税務署員への対応に緊張やプレッシャーを感じる ・本業が忙しく過去の資料を集めたり整理したりする時間が取れない ・顧問税理士はいるものの税務調査への対応に不安がある ・申告を依頼した税理士と連絡が取れないまたは事情があって調査対応を依頼できない ・不動産や金融商品の譲渡・海外資産・ストックオプションなど専門的な判断が必要 |
反対に、取引が単純で申告内容を自分で理解している方や、売上の計上や経費の処理について根拠を示して説明できる方は、税理士に任せなくてもよいでしょう。
詳しくは以下の記事をご参照ください。
税務調査の対応を税理士に任せたほうがよいケース・任せなくてもよいケースを解説
【FAQ】個人の税務調査に関するよくある質問
最後に、個人の税務調査に関するよくある質問にお答えします。
税務調査の連絡が来たらどうしたらいい?
税務署から税務調査の連絡が来たら、その場で調査日を決めずに「確認してから折り返します」と伝え、できるだけ早く税理士へ相談しましょう。
当事務所では無申告期間の税務調査にも対応しておりますので、まずはご相談ください。
税務調査で領収書がないとどうなる?
取引の事実や金額を示す客観的な証拠がなければ、不利になる可能性が高いでしょう。
領収書の再発行を依頼したりレシートなど代替書類を用意したりなどに対応が必要になるため、まずは税理士へ相談してみてください。
税務調査が来たら追徴課税はいくら払う?
追徴税額は、追加の税額と加算税や延滞税など個々の状況により異なります。
申告漏れの金額が大きいほど追徴税額も大きくなり、仮装・隠蔽がある場合には、最も重い重加算税の対象になります。
一方、申告是認(申告内容に問題がないと認められること)で調査が終わる場合もあります。
税務調査の対策・対応のご相談は税理士法人吉本事務所へ
京都で税務調査に強い税理士をお探しなら、税理士法人吉本事務所へご相談ください。
個人様から法人様まで、所得税、法人税、消費税、相続税など、幅広い税務調査に対応いたします。
自己申告をされていた方や無申告の方のご依頼もお受けしており、業界歴25年以上の税理士が税務署とのやり取りから当日の立ち会いや修正申告まですべてお任せいただけます。
なお、税理士費用を考慮すると立ち会いが不要なケースもあるため、ご相談時には費用対効果を丁寧にご説明させていただきます。
費用面に不安がある方も、どうぞご安心ください。
税務調査のご相談は初回無料です。
お困りの方はまず当事務所までお気軽にご相談ください。
\令和8年4月から現在(10月)までに13件の税務調査立ち会いを受任/
公式サイトはこちらから
無料ご相談フォームへのお問い合わせはこちらから
まとめ
以下に該当する個人事業主や個人は、税務調査の対象になる可能性があると言えます。
| ・無申告の個人事業主 ・売上が1,000万円弱の個人事業主 ・申告漏れが多い業種に該当する個人事業主 ・売上や経費の計上に不自然な点がある個人事業主 ・現金取引が多い個人事業主 ・事業規模が拡大し売上も大きく増加している個人事業主 ・所得や資産が特に多い個人(富裕層) ・海外投資を行う個人 ・インターネット取引を行う個人 |
所得や売上がいくらから対象になるという明確な基準はなく、税務署が調査の必要性が高いと判断した場合は誰もが対象になり得ます。
過去の申告内容に不安を感じている方や、無申告の状態が続いている方は、まず私たち税理士に現状をお聞かせください。
調査が行われる前なら、最も負担の少ない対応を検討することができます。